Investir dans l’immobilier ancien tout en réduisant ses impôts : c’est précisément ce que propose la loi Malraux depuis plus de six décennies. Pensé pour préserver le patrimoine architectural français, ce dispositif s’adresse aux contribuables souhaitant conjuguer valorisation du patrimoine bâti et optimisation fiscale. Avant de se lancer, il est essentiel d’en comprendre les mécanismes et les exigences.
Points clés
- Le dispositif Malraux permet de réduire ses impôts en finançant la restauration de biens immobiliers anciens situés dans des zones patrimoniales remarquables.
- L’avantage fiscal, qui n’est pas soumis au plafonnement global des niches fiscales, consiste en une réduction d’impôt pouvant atteindre 30 % du montant des travaux engagés.
- L’investisseur doit s’engager à louer le logement vide en tant que résidence principale pendant une durée minimale de neuf ans.
- Les travaux de rénovation doivent être obligatoirement validés par les Architectes des Bâtiments de France et faire l’objet d’une autorisation préfectorale spéciale.
- Il n’existe aucun plafond de loyer ou de ressources pour le locataire, offrant ainsi une grande souplesse dans la gestion locative du bien.
- Le projet nécessite une vision à long terme en raison de l’immobilisation du capital et de la complexité des travaux soumis à des contraintes administratives strictes.
Le dispositif Malraux : principes et fonctionnement
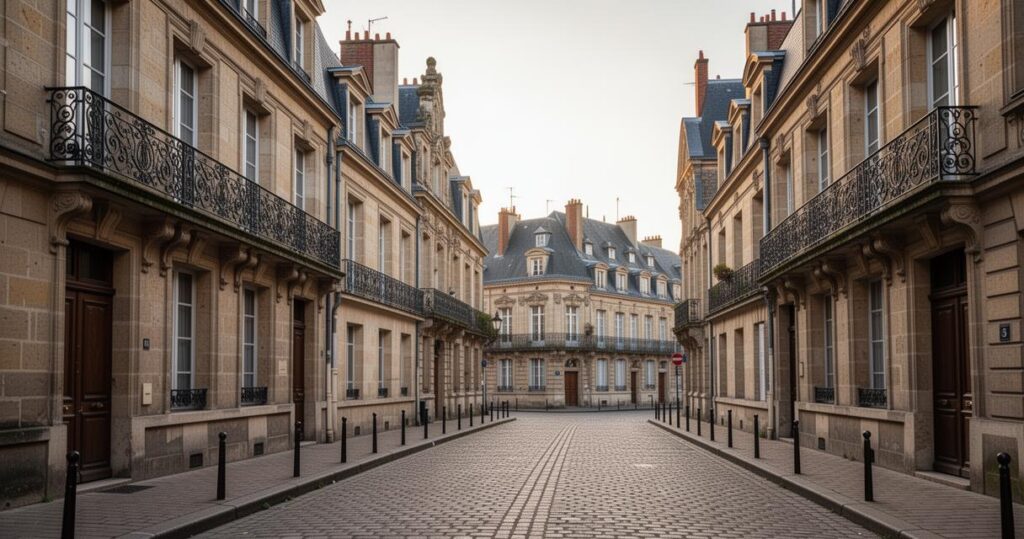
Votée en 1962 pour favoriser la rénovation des villes historiques, la loi Malraux repose sur un principe simple : encourager les propriétaires à restaurer des biens anciens situés dans des zones protégées, en échange d’une réduction d’impôt substantielle. Ce que l’on appelle couramment le dispositif Malraux s’inscrit dans une logique de long terme, mêlant engagement patrimonial et avantage fiscal durable. Contrairement à d’autres mécanismes de défiscalisation immobilière, il n’entre pas dans le plafond global des niches fiscales, ce qui en fait un outil particulièrement attractif pour les contribuables disposant d’une fiscalité élevée.
Les conditions d’éligibilité à respecter pour bénéficier du dispositif
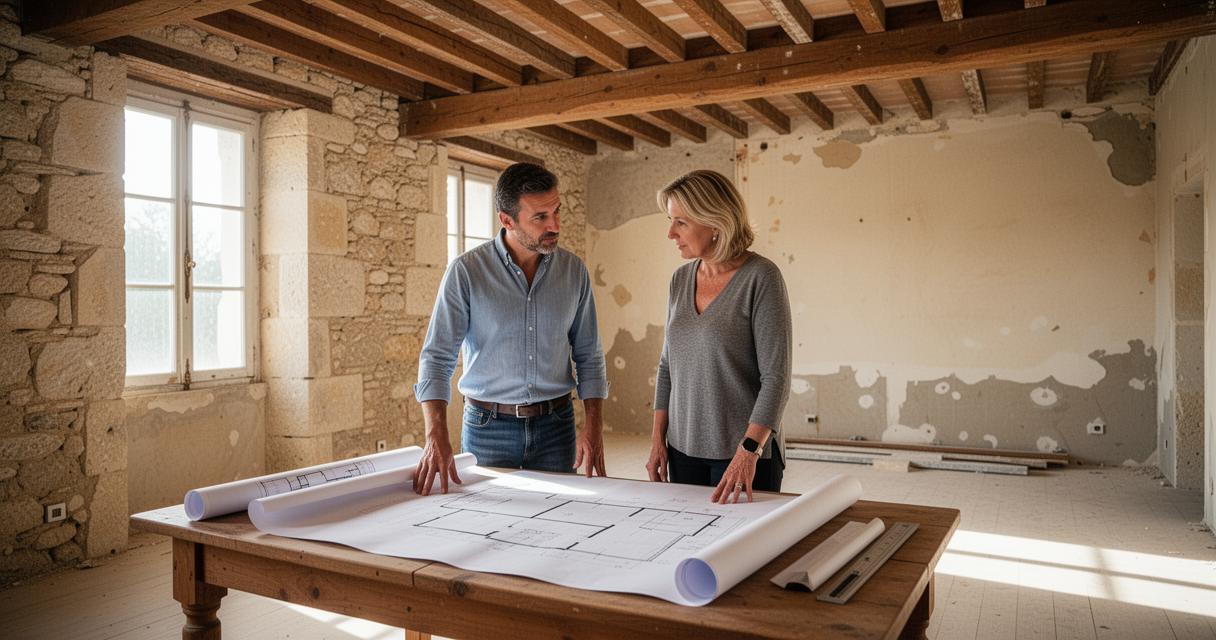
Pour accéder aux avantages de la loi Malraux, plusieurs conditions cumulatives s’imposent. Le bien immobilier doit impérativement être situé dans un site patrimonial remarquable couvert par un plan approuvé. L’investisseur doit être résident fiscal français et s’engager à louer le logement vide, en tant que résidence principale, pendant une durée minimale de 9 ans. La mise en location doit intervenir dans les 12 mois suivant l’achèvement des travaux. Par ailleurs, tous les travaux de restauration de bâtiment doivent être validés par les Architectes des Bâtiments de France et faire l’objet d’une autorisation spéciale délivrée par le préfet. Le locataire ne doit pas appartenir au foyer fiscal de l’investisseur, et aucun plafond de ressources ni de loyer n’est imposé, ce qui laisse une grande liberté dans la gestion locative.
Le mécanisme de réduction d’impôt lié aux travaux de restauration
Le cœur du dispositif repose sur une réduction d’impôt calculée sur le montant des dépenses de rénovation engagées. Les travaux éligibles sont plafonnés à 400 000 € sur 4 ans, permettant une réduction maximale annuelle pouvant atteindre 30 % des dépenses engagées dans un site patrimonial remarquable avec plan approuvé. En 2025, selon l’ampleur de l’investissement, la réduction d’impôt peut varier entre 8 000 € et 120 000 €. Si la réduction dépasse l’impôt dû une année donnée, elle est reportable sur 3 ans. Il convient de noter que les dépenses foncières et les dépenses de travaux sont distinguées pour le calcul, et que les aides perçues viennent en déduction du montant des travaux pris en compte.
Investir dans l’immobilier ancien avec la loi Malraux : ce qu’il faut savoir
L’investissement immobilier dans le cadre de la loi Malraux ne se résume pas à un simple calcul fiscal. Il suppose une sélection rigoureuse du bien, une bonne compréhension des contraintes administratives et une vision patrimoniale à long terme.
Les critères de sélection d’un bien immobilier ancien adapté
Un bien éligible à la défiscalisation immobilière via la loi Malraux doit répondre à des critères géographiques précis. Il doit se trouver dans un périmètre couvert par un site patrimonial remarquable avec un plan de valorisation approuvé. Le prix d’acquisition doit rester inférieur à 6 500 €/m² dans ces zones protégées. L’immobilier de caractère concerné implique souvent des biens nécessitant une restauration complète, ce qui représente un investissement conséquent mais aussi une opportunité de valorisation à long terme. Les 222 villes concernées par un plan d’urbanisation dédié illustrent l’envergure nationale du dispositif. L’investisseur peut choisir d’agir en direct ou via une Société Civile Immobilière, selon sa stratégie patrimoniale.
Les points de vigilance avant de se lancer dans un projet Malraux
Si les avantages fiscaux sont réels, plusieurs points méritent une attention particulière avant de s’engager dans un projet de rénovation immobilière sous la loi Malraux. Les frais de notaire, plus élevés dans l’ancien que dans le neuf, s’ajoutent au coût global de l’opération. La durée d’engagement de 9 ans implique une immobilisation du capital sur le long terme. Les travaux, soumis à l’approbation des Architectes des Bâtiments de France, peuvent engendrer des délais et des surcoûts imprévus. En cas d’événements graves tels qu’un décès, une invalidité, une perte d’emploi ou un surendettement, une sortie anticipée du dispositif est toutefois envisageable. Enfin, même si la loi Malraux peut être cumulée avec d’autres dispositifs de défiscalisation immobilière, ceux-ci ne peuvent jamais porter sur le même bien. Faire appel à un conseiller spécialisé en investissement locatif et en gestion de patrimoine reste la meilleure façon d’éviter les écueils et d’optimiser pleinement les bénéfices de ce dispositif d’exception.